Domain ausreiseerlaubnis.de kaufen?
Wir ziehen mit dem Projekt
ausreiseerlaubnis.de um.
Sind Sie am Kauf der Domain
ausreiseerlaubnis.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ausreiseerlaubnis.de kaufen?
Wie wird Veräußerungsgewinn versteuert?
Veräußerungsgewinne werden in der Regel als Kapitalerträge behandelt und unterliegen daher der Kapitalertragsteuer. Diese beträgt in Deutschland aktuell 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Es gibt jedoch auch Freibeträge und Freigrenzen, bis zu denen Veräußerungsgewinne steuerfrei bleiben können. Zudem gibt es spezielle Regelungen für bestimmte Arten von Veräußerungsgewinnen, wie zum Beispiel bei Immobilienverkäufen. Es ist daher ratsam, sich im Vorfeld über die steuerlichen Konsequenzen von Veräußerungsgewinnen zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
Was gehört zum Veräußerungsgewinn?
Zum Veräußerungsgewinn gehören alle Gewinne, die aus dem Verkauf von Vermögenswerten wie Aktien, Immobilien oder Unternehmensanteilen erzielt werden. Dieser Gewinn wird in der Regel durch die Differenz zwischen dem Verkaufspreis und dem ursprünglichen Anschaffungspreis des Vermögenswerts berechnet. Auch eventuelle Veräußerungskosten wie Maklergebühren oder Notarkosten können den Veräußerungsgewinn beeinflussen. Es ist wichtig, den Veräußerungsgewinn korrekt zu berechnen, da er steuerpflichtig sein kann und in der Steuererklärung angegeben werden muss. Daher ist es ratsam, sich im Vorfeld über die steuerlichen Regelungen und Freibeträge in Bezug auf Veräußerungsgewinne zu informieren. **

Ähnliche Suchbegriffe für Veräußerungsgewinn
Top-Angebote
Produkte zum Begriff Veräußerungsgewinn:
-
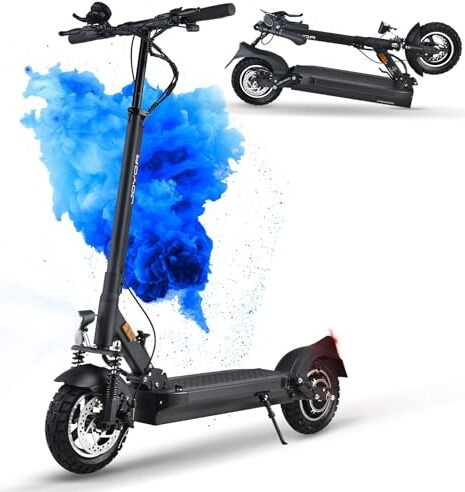
E Scooter Road Genehmigung Y8-S, 48 V 26 AH, Bereich 90-110 km, Stoßdämpfungsvorderseite hinten, faltbarer elektrischer Roller, LadungskapazitätStraßenzulassungDer E Scooter Y8-S hat vom Kraftfahrt-Bundesamt (KBA) eine Allgemeine Betriebserlaubnis (ABE) erhalten. Der Elektroroller Y8-S ist daher in Deutschland für den Straßenverkehr (Straßen und Radwege) zugelassen. Der Elektroroller ist nicht nur in Deutschland gesetzlich zugelassen, sondern kann auch in den meisten europäischen Ländern wie der Schweiz oder Österreich legal genutzt werden.48 V 26 Ah Akku mit großer KapazitätDer E Scooter für Erwachsene ist mit einem 48 V 26 Ah Lithium-Ionen-Akku mit einer Reichweite von etwa 75-100 Kilometern,Geeignet für Ihren Einkauf, die Arbeit und Kurztrips, Die Ladezeit beträgt 10-13 Stunden, Hält etwa eine Woche.Elektroroller sind faltbar und einfacher zu transportierenLeistungsstarker MotorDer Y8-S E Roller ist mit ABE ausgestattet und mit einem leistungsstarken bürstenlosen, leisen 500-W-Motor ausgestattet. Die Höchstgeschwindigkeit beträgt 20 km/h, der maximale Steigungswinkel beträgt 15° und das Fahrverhalten ist sehr sanft und leis505,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Malaquais, Jean: Planet ohne VisumPlanet ohne Visum , Marseille 1942, einige Monate vor der endgültigen Besetzung der Freien Zone durch die Deutschen. Der große Mittelmeerhafen quillt über von Menschen, die vor dem Krieg fliehen und auf die Überfahrt nach Amerika, in eine ungewisse Zukunft hoffen. Die Stadt ist wie eine Reuse, in der die Unerwünschten und vom Vichy-Regime Verfolgten zappeln und täglich versuchen, den Spitzeln und Denunzianten zu entwischen. Fast dreißig Romanfiguren, deren Schicksale auf mehr oder weniger verhängnisvolle Weise miteinander verstrickt sind, lässt Malaquais auftreten: Flüchtlinge, Aktivisten der Résistance, Vertreter internationaler Hilfsorganisationen, Legionäre, Devisenschieber, Spitzel und Mitläufer aller Art. Zum Teil sind sie angelehnt an historische Figuren wie Victor Serge, Walter Benjamin und Varian Fry, der zahlreichen Verfolgten zur Ausreise verholfen hat - darunter Jean Malaquais selbst - und dem der Roman in der Figur des Aldous Smith ein Denkmal setzt. 'Planet ohne Visum' ist zugleich Agententhriller und Milieustudie, ein packendes Epos der Menschen ohne Papiere, dessen elegante Sprache und stilistischen Reichtum Nadine Püschel meisterhaft ins Deutsche übertragen hat. 1947 in Frankreich erschienen, liegt der Roman damit erstmals in deutscher Übersetzung vor. , Elektromotoren & -teile > Elektro- & Hybridautoteile , Erscheinungsjahr: 20220905, Produktform: Leinen, Autoren: Malaquais, Jean, Übersetzung: Püschel, Nadine, Seitenzahl/Blattzahl: 661, Themenüberschrift: FICTION / General, Keyword: Anna Seghers; Besetzung; Emigranten; Emigration; Exil; Exilliteratur; Flucht; Flüchtlinge; Frankreich; Freie Zone; Judenverfolgung; Kollaboration; Krieg; Lion Feuchtwanger; Marc Chirik; Marseille; Nationalsozialismus; Razzien; Résistance; Transit; Varian Fry; Vichy; Victor Serge; Walter Benjamin; Wartesaal; Widerstand; Zweiter Weltkrieg, Fachkategorie: Historischer Roman~Belletristik in Übersetzung, Thema: Entspannen, Warengruppe: HC/Belletristik/Romane/Erzählungen, Fachkategorie: Moderne und zeitgenössische Belletristik, Thema: Eintauchen, Text Sprache: ger, Originalsprache: fre, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Edition Nautilus, Verlag: Edition Nautilus, Verlag: Edition Nautilus GmbH, Länge: 215, Breite: 138, Höhe: 49, Gewicht: 794, Produktform: Gebunden, Genre: Belletristik, Genre: Belletristik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0030, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 278140832,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Blessing, Matthias: Planung und Genehmigung von WindenergieanlagenPlanung und Genehmigung von Windenergieanlagen , Die Energiewende ist in vollem Gange: Die Bundesregierung strebt an, dass der Anteil der erneuerbaren Energien am Bruttostromverbrauch bis zum Jahr 2030 auf mindestens 80 Prozent steigen soll, wobei die Windenergie als Schlüsselinstrument dient. Das Werk bietet einen umfassenden Einblick in alle relevanten Aspekte der Planung (wie Standortsteuerung durch Schaffung der landesplanungs- und bauleitplanrechtlichen Grundlagen) und Genehmigung (inklusive Verfahrensfragen, bauplanungsrechtlicher Zulässigkeit, immissionsschutzrechtlicher Belange und Naturschutzrecht). Schrittweise führt es durch die komplexe Thematik und bietet praxisnahe Lösungen für rechtliche Herausforderungen und Streitfragen. Dabei wird aktuelle Rechtsprechung zu Windkraftanlagen aufgegriffen, wobei der Fokus auf den praxisrelevanten Kernpunkten liegt. Besondere Beachtung findet auch der Artenschutz, der in der Planung und Genehmigung von Windenergieanlagen eine zunehmend wichtige Rolle spielt. Diese Arbeitshilfe ist unverzichtbar für Kommunen, Planer, Projektentwickler, Genehmigungsbehörden, Rechtsanwälte und andere Experten im Bereich der Windenergieplanung. , Montageteile, Halterungen & Befestigungen > Beleuchtung , Auflage: 2., überarbeitete Auflage, Erscheinungsjahr: 20240214, Produktform: Kartoniert, Titel der Reihe: Recht und Verwaltung##, Autoren: Blessing, Matthias~Schmidt-Eichstaedt, Gerd, Auflage: 24002, Auflage/Ausgabe: 2., überarbeitete Auflage, Seitenzahl/Blattzahl: 227, Abbildungen: 3 Abbildungen, 3 Tabellen, Themenüberschrift: LAW / Construction, Keyword: Baugenehmigung; Baugenehmigungsverfahren; Bauplanungsrecht; Energiewende; Windenergie; Windkraft, Fachschema: Bauordnung~Baurecht / Bauordnung~Bau / Baurecht~Baurecht - Bundesbaurecht~Energie (physikalisch) / Erneuerbare Energie~Energiewirtschaft / Erneuerbare Energie~Erneuerbare Energie~Regenerative Energie~Europa / Mitteleuropa~Mitteleuropa~Zentraleuropa~Öffentliche Hand~Öffentliche Verwaltung~Verwaltung / Öffentliche Verwaltung~Unternehmensrecht~Verwaltungsrecht - Verwaltungssachen~Windkraftanlage~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Öffentliches Recht, Warengruppe: HC/Öffentliches Recht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 206, Breite: 146, Höhe: 15, Gewicht: 320, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,44,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie hoch ist der Veräußerungsgewinn?
Um den Veräußerungsgewinn zu berechnen, muss zunächst der Verkaufspreis des Gegenstands abzüglich der Anschaffungskosten ermittelt werden. Die Anschaffungskosten umfassen den ursprünglichen Kaufpreis des Gegenstands sowie eventuelle Anschaffungsnebenkosten wie Maklergebühren oder Notarkosten. Der Veräußerungsgewinn ist dann die Differenz zwischen dem Verkaufspreis und den Anschaffungskosten. Dieser Gewinn kann steuerpflichtig sein, je nachdem wie lange der Gegenstand im Besitz war und ob es sich um ein privates oder geschäftliches Vermögen handelt. Daher ist es wichtig, den Veräußerungsgewinn korrekt zu berechnen, um eventuelle steuerliche Auswirkungen zu berücksichtigen. **
-
Wie wird der Veräußerungsgewinn berechnet?
Der Veräußerungsgewinn wird berechnet, indem man den Verkaufspreis eines Vermögenswerts abzüglich des Anschaffungspreises und eventueller Veräußerungskosten nimmt. Der Anschaffungspreis umfasst alle Kosten, die für den Erwerb des Vermögenswerts angefallen sind, wie z.B. Kaufpreis, Maklergebühren oder Renovierungskosten. Zu den Veräußerungskosten zählen beispielsweise Maklerprovisionen, Werbekosten oder Notargebühren. Der Veräußerungsgewinn ist somit der Betrag, den man nach Abzug aller Kosten und Gebühren aus dem Verkauf eines Vermögenswerts erzielt. **
-
Wie berechnet sich der Veräußerungsgewinn?
Der Veräußerungsgewinn berechnet sich durch die Differenz zwischen dem Verkaufspreis eines Vermögenswerts und den Anschaffungskosten. Die Anschaffungskosten umfassen alle Ausgaben, die für den Erwerb des Vermögenswerts angefallen sind, wie zum Beispiel der Kaufpreis, Maklergebühren oder Renovierungskosten. Von diesem Betrag werden dann noch eventuelle Veräußerungskosten abgezogen, wie beispielsweise Maklerprovisionen oder Inseratskosten. Der verbleibende Betrag ist der Veräußerungsgewinn, der versteuert werden muss. Es ist wichtig, alle relevanten Kosten und Gebühren bei der Berechnung des Veräußerungsgewinns zu berücksichtigen, um eine genaue Einschätzung des tatsächlichen Gewinns zu erhalten. **
-
Wie hoch wird Veräußerungsgewinn versteuert?
Wie hoch der Veräußerungsgewinn versteuert wird, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Vermögensgegenstands, der Haltefrist und dem persönlichen Steuersatz. Bei privaten Veräußerungsgeschäften wie dem Verkauf von Immobilien oder Wertpapieren fällt in der Regel die sogenannte Spekulationssteuer an. Diese beträgt 25% des erzielten Gewinns, wenn der Gegenstand weniger als ein Jahr gehalten wurde. Bei einer Haltefrist von über einem Jahr fällt keine Spekulationssteuer an, sondern der Gewinn unterliegt der Einkommensteuer. Es ist ratsam, sich vor einem Verkauf über die steuerlichen Konsequenzen zu informieren und gegebenenfalls einen Steuerberater zu konsultieren. **
Wann ist der Veräußerungsgewinn zu versteuern?
Der Veräußerungsgewinn ist in der Regel zu versteuern, wenn ein Vermögensgegenstand wie beispielsweise eine Immobilie, Aktien oder ein Unternehmen mit Gewinn verkauft wird. Die Steuerpflicht entsteht also, wenn ein Veräußerungsgeschäft einen Gewinn erwirtschaftet. Die genauen steuerlichen Regelungen können je nach Land und Art des Vermögensgegenstandes variieren. Es ist wichtig, den Veräußerungsgewinn korrekt zu berechnen und die Steuerpflicht fristgerecht zu erfüllen, um mögliche Strafen oder Nachzahlungen zu vermeiden. Steuerberater oder Finanzexperten können bei Fragen zur Versteuerung von Veräußerungsgewinnen weiterhelfen. **
Wann muss der Veräußerungsgewinn versteuert werden?
Der Veräußerungsgewinn muss in der Regel versteuert werden, wenn ein Vermögensgegenstand wie beispielsweise eine Immobilie, Wertpapiere oder ein Unternehmen mit Gewinn verkauft wird. Die Steuerpflicht tritt ein, wenn der Verkauf innerhalb der Spekulationsfrist stattfindet, die je nach Art des Vermögensgegenstandes unterschiedlich lang sein kann. In Deutschland beträgt die Spekulationsfrist in der Regel ein Jahr. Der Veräußerungsgewinn wird dann mit dem persönlichen Steuersatz des Steuerpflichtigen besteuert. Es gibt jedoch auch Ausnahmen und Sonderregelungen, die je nach Land und individueller Situation gelten können. **
Top-Angebote
Produkte zum Begriff Veräußerungsgewinn:
-
Jakob Hein - Antrag auf ständige Ausreise: und andere Mythen der DDR - Preis vom 10.11.2026 04:01:15 hBinding : Taschenbuch, Edition : 4, Label : Piper Taschenbuch, Publisher : Piper Taschenbuch, medium : Taschenbuch, numberOfPages : 160, publicationDate : 2007-10-01, authors : Jakob Hein, languages : german, ISBN : 34922504672,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
E Scooter Road Genehmigung Y8-S, 48 V 26 AH, Bereich 90-110 km, Stoßdämpfungsvorderseite hinten, faltbarer elektrischer Roller, LadungskapazitätStraßenzulassungDer E Scooter Y8-S hat vom Kraftfahrt-Bundesamt (KBA) eine Allgemeine Betriebserlaubnis (ABE) erhalten. Der Elektroroller Y8-S ist daher in Deutschland für den Straßenverkehr (Straßen und Radwege) zugelassen. Der Elektroroller ist nicht nur in Deutschland gesetzlich zugelassen, sondern kann auch in den meisten europäischen Ländern wie der Schweiz oder Österreich legal genutzt werden.48 V 26 Ah Akku mit großer KapazitätDer E Scooter für Erwachsene ist mit einem 48 V 26 Ah Lithium-Ionen-Akku mit einer Reichweite von etwa 75-100 Kilometern,Geeignet für Ihren Einkauf, die Arbeit und Kurztrips, Die Ladezeit beträgt 10-13 Stunden, Hält etwa eine Woche.Elektroroller sind faltbar und einfacher zu transportierenLeistungsstarker MotorDer Y8-S E Roller ist mit ABE ausgestattet und mit einem leistungsstarken bürstenlosen, leisen 500-W-Motor ausgestattet. Die Höchstgeschwindigkeit beträgt 20 km/h, der maximale Steigungswinkel beträgt 15° und das Fahrverhalten ist sehr sanft und leis505,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Malaquais, Jean: Planet ohne VisumPlanet ohne Visum , Marseille 1942, einige Monate vor der endgültigen Besetzung der Freien Zone durch die Deutschen. Der große Mittelmeerhafen quillt über von Menschen, die vor dem Krieg fliehen und auf die Überfahrt nach Amerika, in eine ungewisse Zukunft hoffen. Die Stadt ist wie eine Reuse, in der die Unerwünschten und vom Vichy-Regime Verfolgten zappeln und täglich versuchen, den Spitzeln und Denunzianten zu entwischen. Fast dreißig Romanfiguren, deren Schicksale auf mehr oder weniger verhängnisvolle Weise miteinander verstrickt sind, lässt Malaquais auftreten: Flüchtlinge, Aktivisten der Résistance, Vertreter internationaler Hilfsorganisationen, Legionäre, Devisenschieber, Spitzel und Mitläufer aller Art. Zum Teil sind sie angelehnt an historische Figuren wie Victor Serge, Walter Benjamin und Varian Fry, der zahlreichen Verfolgten zur Ausreise verholfen hat - darunter Jean Malaquais selbst - und dem der Roman in der Figur des Aldous Smith ein Denkmal setzt. 'Planet ohne Visum' ist zugleich Agententhriller und Milieustudie, ein packendes Epos der Menschen ohne Papiere, dessen elegante Sprache und stilistischen Reichtum Nadine Püschel meisterhaft ins Deutsche übertragen hat. 1947 in Frankreich erschienen, liegt der Roman damit erstmals in deutscher Übersetzung vor. , Elektromotoren & -teile > Elektro- & Hybridautoteile , Erscheinungsjahr: 20220905, Produktform: Leinen, Autoren: Malaquais, Jean, Übersetzung: Püschel, Nadine, Seitenzahl/Blattzahl: 661, Themenüberschrift: FICTION / General, Keyword: Anna Seghers; Besetzung; Emigranten; Emigration; Exil; Exilliteratur; Flucht; Flüchtlinge; Frankreich; Freie Zone; Judenverfolgung; Kollaboration; Krieg; Lion Feuchtwanger; Marc Chirik; Marseille; Nationalsozialismus; Razzien; Résistance; Transit; Varian Fry; Vichy; Victor Serge; Walter Benjamin; Wartesaal; Widerstand; Zweiter Weltkrieg, Fachkategorie: Historischer Roman~Belletristik in Übersetzung, Thema: Entspannen, Warengruppe: HC/Belletristik/Romane/Erzählungen, Fachkategorie: Moderne und zeitgenössische Belletristik, Thema: Eintauchen, Text Sprache: ger, Originalsprache: fre, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Edition Nautilus, Verlag: Edition Nautilus, Verlag: Edition Nautilus GmbH, Länge: 215, Breite: 138, Höhe: 49, Gewicht: 794, Produktform: Gebunden, Genre: Belletristik, Genre: Belletristik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0030, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 278140832,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie wird Veräußerungsgewinn versteuert?
Veräußerungsgewinne werden in der Regel als Kapitalerträge behandelt und unterliegen daher der Kapitalertragsteuer. Diese beträgt in Deutschland aktuell 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Es gibt jedoch auch Freibeträge und Freigrenzen, bis zu denen Veräußerungsgewinne steuerfrei bleiben können. Zudem gibt es spezielle Regelungen für bestimmte Arten von Veräußerungsgewinnen, wie zum Beispiel bei Immobilienverkäufen. Es ist daher ratsam, sich im Vorfeld über die steuerlichen Konsequenzen von Veräußerungsgewinnen zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
-
Was gehört zum Veräußerungsgewinn?
Zum Veräußerungsgewinn gehören alle Gewinne, die aus dem Verkauf von Vermögenswerten wie Aktien, Immobilien oder Unternehmensanteilen erzielt werden. Dieser Gewinn wird in der Regel durch die Differenz zwischen dem Verkaufspreis und dem ursprünglichen Anschaffungspreis des Vermögenswerts berechnet. Auch eventuelle Veräußerungskosten wie Maklergebühren oder Notarkosten können den Veräußerungsgewinn beeinflussen. Es ist wichtig, den Veräußerungsgewinn korrekt zu berechnen, da er steuerpflichtig sein kann und in der Steuererklärung angegeben werden muss. Daher ist es ratsam, sich im Vorfeld über die steuerlichen Regelungen und Freibeträge in Bezug auf Veräußerungsgewinne zu informieren. **
-
Wie hoch ist der Veräußerungsgewinn?
Um den Veräußerungsgewinn zu berechnen, muss zunächst der Verkaufspreis des Gegenstands abzüglich der Anschaffungskosten ermittelt werden. Die Anschaffungskosten umfassen den ursprünglichen Kaufpreis des Gegenstands sowie eventuelle Anschaffungsnebenkosten wie Maklergebühren oder Notarkosten. Der Veräußerungsgewinn ist dann die Differenz zwischen dem Verkaufspreis und den Anschaffungskosten. Dieser Gewinn kann steuerpflichtig sein, je nachdem wie lange der Gegenstand im Besitz war und ob es sich um ein privates oder geschäftliches Vermögen handelt. Daher ist es wichtig, den Veräußerungsgewinn korrekt zu berechnen, um eventuelle steuerliche Auswirkungen zu berücksichtigen. **
-
Wie wird der Veräußerungsgewinn berechnet?
Der Veräußerungsgewinn wird berechnet, indem man den Verkaufspreis eines Vermögenswerts abzüglich des Anschaffungspreises und eventueller Veräußerungskosten nimmt. Der Anschaffungspreis umfasst alle Kosten, die für den Erwerb des Vermögenswerts angefallen sind, wie z.B. Kaufpreis, Maklergebühren oder Renovierungskosten. Zu den Veräußerungskosten zählen beispielsweise Maklerprovisionen, Werbekosten oder Notargebühren. Der Veräußerungsgewinn ist somit der Betrag, den man nach Abzug aller Kosten und Gebühren aus dem Verkauf eines Vermögenswerts erzielt. **
Ähnliche Suchbegriffe für Veräußerungsgewinn
-
Blessing, Matthias: Planung und Genehmigung von WindenergieanlagenPlanung und Genehmigung von Windenergieanlagen , Die Energiewende ist in vollem Gange: Die Bundesregierung strebt an, dass der Anteil der erneuerbaren Energien am Bruttostromverbrauch bis zum Jahr 2030 auf mindestens 80 Prozent steigen soll, wobei die Windenergie als Schlüsselinstrument dient. Das Werk bietet einen umfassenden Einblick in alle relevanten Aspekte der Planung (wie Standortsteuerung durch Schaffung der landesplanungs- und bauleitplanrechtlichen Grundlagen) und Genehmigung (inklusive Verfahrensfragen, bauplanungsrechtlicher Zulässigkeit, immissionsschutzrechtlicher Belange und Naturschutzrecht). Schrittweise führt es durch die komplexe Thematik und bietet praxisnahe Lösungen für rechtliche Herausforderungen und Streitfragen. Dabei wird aktuelle Rechtsprechung zu Windkraftanlagen aufgegriffen, wobei der Fokus auf den praxisrelevanten Kernpunkten liegt. Besondere Beachtung findet auch der Artenschutz, der in der Planung und Genehmigung von Windenergieanlagen eine zunehmend wichtige Rolle spielt. Diese Arbeitshilfe ist unverzichtbar für Kommunen, Planer, Projektentwickler, Genehmigungsbehörden, Rechtsanwälte und andere Experten im Bereich der Windenergieplanung. , Montageteile, Halterungen & Befestigungen > Beleuchtung , Auflage: 2., überarbeitete Auflage, Erscheinungsjahr: 20240214, Produktform: Kartoniert, Titel der Reihe: Recht und Verwaltung##, Autoren: Blessing, Matthias~Schmidt-Eichstaedt, Gerd, Auflage: 24002, Auflage/Ausgabe: 2., überarbeitete Auflage, Seitenzahl/Blattzahl: 227, Abbildungen: 3 Abbildungen, 3 Tabellen, Themenüberschrift: LAW / Construction, Keyword: Baugenehmigung; Baugenehmigungsverfahren; Bauplanungsrecht; Energiewende; Windenergie; Windkraft, Fachschema: Bauordnung~Baurecht / Bauordnung~Bau / Baurecht~Baurecht - Bundesbaurecht~Energie (physikalisch) / Erneuerbare Energie~Energiewirtschaft / Erneuerbare Energie~Erneuerbare Energie~Regenerative Energie~Europa / Mitteleuropa~Mitteleuropa~Zentraleuropa~Öffentliche Hand~Öffentliche Verwaltung~Verwaltung / Öffentliche Verwaltung~Unternehmensrecht~Verwaltungsrecht - Verwaltungssachen~Windkraftanlage~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Öffentliches Recht, Warengruppe: HC/Öffentliches Recht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 206, Breite: 146, Höhe: 15, Gewicht: 320, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,44,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie berechnet sich der Veräußerungsgewinn?
Der Veräußerungsgewinn berechnet sich durch die Differenz zwischen dem Verkaufspreis eines Vermögenswerts und den Anschaffungskosten. Die Anschaffungskosten umfassen alle Ausgaben, die für den Erwerb des Vermögenswerts angefallen sind, wie zum Beispiel der Kaufpreis, Maklergebühren oder Renovierungskosten. Von diesem Betrag werden dann noch eventuelle Veräußerungskosten abgezogen, wie beispielsweise Maklerprovisionen oder Inseratskosten. Der verbleibende Betrag ist der Veräußerungsgewinn, der versteuert werden muss. Es ist wichtig, alle relevanten Kosten und Gebühren bei der Berechnung des Veräußerungsgewinns zu berücksichtigen, um eine genaue Einschätzung des tatsächlichen Gewinns zu erhalten. **
-
Wie hoch wird Veräußerungsgewinn versteuert?
Wie hoch der Veräußerungsgewinn versteuert wird, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Vermögensgegenstands, der Haltefrist und dem persönlichen Steuersatz. Bei privaten Veräußerungsgeschäften wie dem Verkauf von Immobilien oder Wertpapieren fällt in der Regel die sogenannte Spekulationssteuer an. Diese beträgt 25% des erzielten Gewinns, wenn der Gegenstand weniger als ein Jahr gehalten wurde. Bei einer Haltefrist von über einem Jahr fällt keine Spekulationssteuer an, sondern der Gewinn unterliegt der Einkommensteuer. Es ist ratsam, sich vor einem Verkauf über die steuerlichen Konsequenzen zu informieren und gegebenenfalls einen Steuerberater zu konsultieren. **
-
Wann ist der Veräußerungsgewinn zu versteuern?
Der Veräußerungsgewinn ist in der Regel zu versteuern, wenn ein Vermögensgegenstand wie beispielsweise eine Immobilie, Aktien oder ein Unternehmen mit Gewinn verkauft wird. Die Steuerpflicht entsteht also, wenn ein Veräußerungsgeschäft einen Gewinn erwirtschaftet. Die genauen steuerlichen Regelungen können je nach Land und Art des Vermögensgegenstandes variieren. Es ist wichtig, den Veräußerungsgewinn korrekt zu berechnen und die Steuerpflicht fristgerecht zu erfüllen, um mögliche Strafen oder Nachzahlungen zu vermeiden. Steuerberater oder Finanzexperten können bei Fragen zur Versteuerung von Veräußerungsgewinnen weiterhelfen. **
-
Wann muss der Veräußerungsgewinn versteuert werden?
Der Veräußerungsgewinn muss in der Regel versteuert werden, wenn ein Vermögensgegenstand wie beispielsweise eine Immobilie, Wertpapiere oder ein Unternehmen mit Gewinn verkauft wird. Die Steuerpflicht tritt ein, wenn der Verkauf innerhalb der Spekulationsfrist stattfindet, die je nach Art des Vermögensgegenstandes unterschiedlich lang sein kann. In Deutschland beträgt die Spekulationsfrist in der Regel ein Jahr. Der Veräußerungsgewinn wird dann mit dem persönlichen Steuersatz des Steuerpflichtigen besteuert. Es gibt jedoch auch Ausnahmen und Sonderregelungen, die je nach Land und individueller Situation gelten können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.